Domain private-krankenversicherung-faq.de kaufen?
Wir ziehen mit dem Projekt
private-krankenversicherung-faq.de um.
Sind Sie am Kauf der Domain
private-krankenversicherung-faq.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-krankenversicherung-faq.de kaufen?
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **
Ähnliche Suchbegriffe für VEVOR-Kabelsucher-bis-zu
Top-Angebote
Produkte zum Begriff VEVOR-Kabelsucher-bis-zu:
-
Versicherung bis 5000€Geräteschutz bis 5.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 5.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 200€Geräteschutz bis 200 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 200 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 15000€Geräteschutz bis 15.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 15.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1079,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 10000€Geräteschutz bis 10.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 10.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...839,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was bedeutet Selbstbehalt in der Krankenversicherung?
Was bedeutet Selbstbehalt in der Krankenversicherung? **
-
Bis wann Wechsel in gesetzliche Krankenversicherung?
Bis wann kann man von einer privaten in eine gesetzliche Krankenversicherung wechseln? Die Möglichkeit dazu besteht in der Regel nur zum Ende eines Kalenderjahres, wenn die Versicherungspflichtgrenze unterschritten wird. Eine weitere Möglichkeit bietet sich bei bestimmten Lebensereignissen wie zum Beispiel bei Arbeitslosigkeit oder einer Scheidung. Es ist wichtig, sich rechtzeitig über die genauen Fristen und Voraussetzungen zu informieren, um den Wechsel fristgerecht durchführen zu können. Letztendlich sollte man sich auch über die Vor- und Nachteile der gesetzlichen Krankenversicherung im Vergleich zur privaten Krankenversicherung informieren, um eine fundierte Entscheidung treffen zu können. **
-
Bis wann zurück in die gesetzliche Krankenversicherung?
Bis wann zurück in die gesetzliche Krankenversicherung? Wenn man zuvor privat versichert war, kann man grundsätzlich jederzeit zurück in die gesetzliche Krankenversicherung wechseln, sofern bestimmte Voraussetzungen erfüllt sind. Dazu zählt unter anderem, dass das Einkommen unterhalb der Versicherungspflichtgrenze liegt. Es ist ratsam, sich vor einem Wechsel genau über die Bedingungen und Fristen zu informieren, um einen reibungslosen Übergang zu gewährleisten. In der Regel muss der Antrag auf Rückkehr in die gesetzliche Krankenversicherung innerhalb einer bestimmten Frist gestellt werden. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **


Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
Top-Angebote
Produkte zum Begriff VEVOR-Kabelsucher-bis-zu:
-
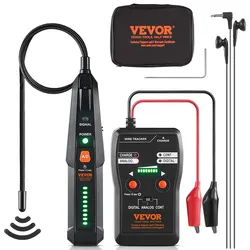
VEVOR Kabelsucher, bis zu 2 m Ortungstiefe, Leitungssucher, Kabeltester, Leitungssuchgerät, ink. Kopfhörer, 1000 m Ortungsreichweite, ideal zum Auffinden versteckter Haustierzäune & SprinklerventileVEVOR Kabelsucher, bis zu 2 m Ortungstiefe, Leitungssucher, Kabeltester, Leitungssuchgerät, ink. Kopfhörer, 1000 m Ortungsreichweite, ideal zum Auffinden versteckter Haustierzäune & Sprinklerventile Sparen Sie Reparaturkosten Ultimative Effizienz Alarm bei niedrigem Batteriestand Unbeeindruckt von lauten Umgebungen Umfangreiches Zubehör Robuste Konstruktion Empfängerabmessungen: 7,9 x 1,6 x 1,2 Zoll/200 x 40 x 30 mm,Max. Erkennungslänge: 3280 Fuß/1000 m (Digitalmodus), 1000 Fuß/300 m (Analogmodus),Gehäusematerial: ABS,Nettogewicht: 1,3 lbs /0,58 kg,Artikelmodellnummer: EM2425,Max. Erkennungstiefe: 6,56 Fuß/2 m (Digitalmodus), 1 Fuß/0,3 m (Analogmodus),Senderabmessungen: 4,7 x 2,9 x 1,1 Zoll/120 x 73 x 28 mm,Erkennungstypen: Mehradriges Kabel, nicht stromführendes Kabel, Niederspannungskabel mit 24 V oder weniger (nur im digitalen Modus),Umgebungstemperaturbereich: 32°F bis 104°F/0°C bis 40°C60,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
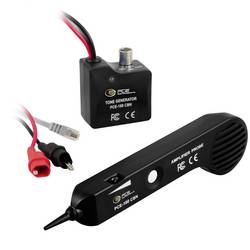
PCE Instruments Kabelsucher PCE-180 CBNBei Gebäudeverkabelungen stellt sich oft das Problem, welches Kabel zu welchem Anschluss führt und wo das Kabel entlang läuft, weil Sie z.B. Bohrungen an einer Wand durchführen möchten. Der Kabeltester besteht aus einem Signalgeber und einem hochempfindlichen Empfänger. Der Signalgeber wird an der Enddose oder einer Kabelader angeschlossen und sendet ein kodiertes Signal in das Kabel. Mit dem Empfänger wird auf Grund der Abstrahlung das Kabel bzw. die Ader verfolgt und Sie sind in der Lage, die spannungsfreien Leitungen auf deren Verlauf oder eine eventuelle Unterbrechung hin zu überprüfen, ohne die Isolierung zu beschädigen bzw. Wände aufzuschlagen und Kabelkanäle öffnen zu müssen. Am Kabeltester / Empfänger lässt sich die Lautstärke/ Empfindlichkeit einstellen. Es können alle herkömmlichen Leitungen, Netzwerkkabel und Koaxialkabel überprüft werden. Der Tongenerator hat zum Anschluss Krokodilklemmen und einen Netzwerkstecker. Der Prüfer/ Empfänger ist auch mit anderen Tongeneratoren zur Kabelverfolgung verwendbar.134,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 5000€Geräteschutz bis 5.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 5.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 200€Geräteschutz bis 200 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 200 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **
-
Was bedeutet Selbstbehalt in der Krankenversicherung?
Was bedeutet Selbstbehalt in der Krankenversicherung? **
-
Bis wann Wechsel in gesetzliche Krankenversicherung?
Bis wann kann man von einer privaten in eine gesetzliche Krankenversicherung wechseln? Die Möglichkeit dazu besteht in der Regel nur zum Ende eines Kalenderjahres, wenn die Versicherungspflichtgrenze unterschritten wird. Eine weitere Möglichkeit bietet sich bei bestimmten Lebensereignissen wie zum Beispiel bei Arbeitslosigkeit oder einer Scheidung. Es ist wichtig, sich rechtzeitig über die genauen Fristen und Voraussetzungen zu informieren, um den Wechsel fristgerecht durchführen zu können. Letztendlich sollte man sich auch über die Vor- und Nachteile der gesetzlichen Krankenversicherung im Vergleich zur privaten Krankenversicherung informieren, um eine fundierte Entscheidung treffen zu können. **
Ähnliche Suchbegriffe für VEVOR-Kabelsucher-bis-zu
-
Versicherung bis 15000€Geräteschutz bis 15.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 15.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1079,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 10000€Geräteschutz bis 10.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 10.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...839,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 22500€Geräteschutz bis 22.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 22.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1439,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 20000€Geräteschutz bis 20.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 20.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bis wann zurück in die gesetzliche Krankenversicherung?
Bis wann zurück in die gesetzliche Krankenversicherung? Wenn man zuvor privat versichert war, kann man grundsätzlich jederzeit zurück in die gesetzliche Krankenversicherung wechseln, sofern bestimmte Voraussetzungen erfüllt sind. Dazu zählt unter anderem, dass das Einkommen unterhalb der Versicherungspflichtgrenze liegt. Es ist ratsam, sich vor einem Wechsel genau über die Bedingungen und Fristen zu informieren, um einen reibungslosen Übergang zu gewährleisten. In der Regel muss der Antrag auf Rückkehr in die gesetzliche Krankenversicherung innerhalb einer bestimmten Frist gestellt werden. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.