Domain private-krankenversicherung-faq.de kaufen?
Wir ziehen mit dem Projekt
private-krankenversicherung-faq.de um.
Sind Sie am Kauf der Domain
private-krankenversicherung-faq.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-krankenversicherung-faq.de kaufen?
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **

Ähnliche Suchbegriffe für Leitungsschutzschalter
Top-Angebote
Produkte zum Begriff Leitungsschutzschalter:
-
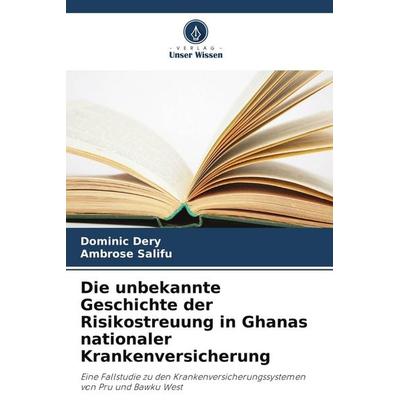
Die unbekannte Geschichte der Risikostreuung in Ghanas nationaler Krankenversicherung, Taschenbuch von Dominic Dery,Ambrose Salifu, Verlag UnserDie Unbekannte Geschichte Der Risikostreuung In Ghanas Nationaler Krankenversicherung, Taschenbuch Von Dominic Dery,ambrose Salifu, Verlag Unser Wissen, Seitenanzahl: 9266,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
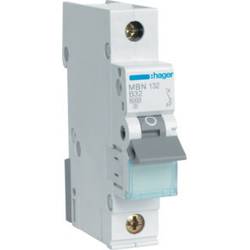
Gewiss Leitungsschutzschalter GW92001Einbautiefe=72 mmAuslösecharakteristik=CPolzahl (gesamt)=1Anzahl der abgesicherten Pole=1Bemessungsstrom=1 ABemessungsspannung=400 VBemessungsisolationsspannung Ui=500 VBemessungsstoßspannungsfestigkeit Uimp=4 kVBemessungsschaltvermögen Icn nach EN 60898 bei 230 V=6 kASpannungsart=ACBemessungsschaltvermögen Icu nach IEC 60947-2 bei 230 V=10 kAFrequenz=50..60 HzVerlustleistung=2,2 WEnergiebegrenzungsklasse=3Unterputzmontage=neinMitschaltender Neutralleiter=neinÜberspannungskategorie=3Verschmutzungsgrad=3Zusatzeinrichtungen möglich=jaBreite in Teilungseinheiten=1Schutzart (IP)=IP20Umgebungstemperatur während des Betriebs=-25..60 °CAnschließbarer Leiterquerschnitt mehrdrähtig=35 mm2Anschließbarer Leiterquerschnitt eindrähtig=35 mm2Explosionsgeschützt=nein10,23 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Selbstbehalt in der Krankenversicherung?
Was bedeutet Selbstbehalt in der Krankenversicherung? **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Welche leitungsschutzschalter?
Welche Leitungsschutzschalter werden in Ihrem elektrischen System verwendet? Sind sie für die richtige Stromstärke ausgelegt, um die angeschlossenen Geräte und Leitungen zu schützen? Wurden sie ordnungsgemäß installiert und regelmäßig gewartet, um sicherzustellen, dass sie im Falle eines Kurzschlusses oder Überlastung richtig funktionieren? Haben Sie einen Plan für den Fall eines Leitungsschutzschalters, der ausgelöst wird, um schnell reagieren zu können und die Ursache des Problems zu beheben? Welche Maßnahmen ergreifen Sie, um sicherzustellen, dass die Leitungsschutzschalter in Ihrem System ordnungsgemäß funktionieren und die Sicherheit gewährleistet ist? **


Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
Was zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel die Kosten für ambulante und stationäre Behandlungen, Medikamente, Zahnbehandlungen, Vorsorgeuntersuchungen und alternative Heilmethoden. Je nach Tarif können auch Leistungen wie Chefarztbehandlung, Ein- oder Zweibettzimmer im Krankenhaus und Auslandsreisekrankenversicherung abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen im Versicherungsvertrag zu prüfen, da diese je nach Anbieter und Tarif variieren können. Zusätzlich können Selbstbeteiligungen, Zuzahlungen und Wartezeiten für bestimmte Leistungen gelten. **
Top-Angebote
Produkte zum Begriff Leitungsschutzschalter:
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die unbekannte Geschichte der Risikostreuung in Ghanas nationaler Krankenversicherung, Taschenbuch von Dominic Dery,Ambrose Salifu, Verlag UnserDie Unbekannte Geschichte Der Risikostreuung In Ghanas Nationaler Krankenversicherung, Taschenbuch Von Dominic Dery,ambrose Salifu, Verlag Unser Wissen, Seitenanzahl: 9266,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **
-
Was bedeutet Selbstbehalt in der Krankenversicherung?
Was bedeutet Selbstbehalt in der Krankenversicherung? **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Leitungsschutzschalter
-
Gewiss Leitungsschutzschalter GW92001Einbautiefe=72 mmAuslösecharakteristik=CPolzahl (gesamt)=1Anzahl der abgesicherten Pole=1Bemessungsstrom=1 ABemessungsspannung=400 VBemessungsisolationsspannung Ui=500 VBemessungsstoßspannungsfestigkeit Uimp=4 kVBemessungsschaltvermögen Icn nach EN 60898 bei 230 V=6 kASpannungsart=ACBemessungsschaltvermögen Icu nach IEC 60947-2 bei 230 V=10 kAFrequenz=50..60 HzVerlustleistung=2,2 WEnergiebegrenzungsklasse=3Unterputzmontage=neinMitschaltender Neutralleiter=neinÜberspannungskategorie=3Verschmutzungsgrad=3Zusatzeinrichtungen möglich=jaBreite in Teilungseinheiten=1Schutzart (IP)=IP20Umgebungstemperatur während des Betriebs=-25..60 °CAnschließbarer Leiterquerschnitt mehrdrähtig=35 mm2Anschließbarer Leiterquerschnitt eindrähtig=35 mm2Explosionsgeschützt=nein10,23 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Gewiss Leitungsschutzschalter GW92002Einbautiefe=72 mmAuslösecharakteristik=CPolzahl (gesamt)=1Anzahl der abgesicherten Pole=1Bemessungsstrom=2 ABemessungsspannung=400 VBemessungsisolationsspannung Ui=500 VBemessungsstoßspannungsfestigkeit Uimp=4 kVBemessungsschaltvermögen Icn nach EN 60898 bei 230 V=6 kASpannungsart=ACBemessungsschaltvermögen Icu nach IEC 60947-2 bei 230 V=10 kAFrequenz=50..60 HzVerlustleistung=2,7 WEnergiebegrenzungsklasse=3Unterputzmontage=neinMitschaltender Neutralleiter=neinÜberspannungskategorie=3Verschmutzungsgrad=3Zusatzeinrichtungen möglich=jaBreite in Teilungseinheiten=1Schutzart (IP)=IP20Umgebungstemperatur während des Betriebs=-25..60 °CAnschließbarer Leiterquerschnitt mehrdrähtig=35 mm2Anschließbarer Leiterquerschnitt eindrähtig=35 mm2Explosionsgeschützt=nein15,09 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Gewiss Leitungsschutzschalter GW92004Einbautiefe=72 mmAuslösecharakteristik=CPolzahl (gesamt)=1Anzahl der abgesicherten Pole=1Bemessungsstrom=4 ABemessungsspannung=400 VBemessungsisolationsspannung Ui=500 VBemessungsstoßspannungsfestigkeit Uimp=4 kVBemessungsschaltvermögen Icn nach EN 60898 bei 230 V=6 kASpannungsart=ACBemessungsschaltvermögen Icu nach IEC 60947-2 bei 230 V=10 kAFrequenz=50..60 HzVerlustleistung=2,2 WEnergiebegrenzungsklasse=3Unterputzmontage=neinMitschaltender Neutralleiter=neinÜberspannungskategorie=3Verschmutzungsgrad=3Zusatzeinrichtungen möglich=jaBreite in Teilungseinheiten=1Schutzart (IP)=IP20Umgebungstemperatur während des Betriebs=-25..60 °CAnschließbarer Leiterquerschnitt mehrdrähtig=35 mm2Anschließbarer Leiterquerschnitt eindrähtig=35 mm2Explosionsgeschützt=nein11,16 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Welche leitungsschutzschalter?
Welche Leitungsschutzschalter werden in Ihrem elektrischen System verwendet? Sind sie für die richtige Stromstärke ausgelegt, um die angeschlossenen Geräte und Leitungen zu schützen? Wurden sie ordnungsgemäß installiert und regelmäßig gewartet, um sicherzustellen, dass sie im Falle eines Kurzschlusses oder Überlastung richtig funktionieren? Haben Sie einen Plan für den Fall eines Leitungsschutzschalters, der ausgelöst wird, um schnell reagieren zu können und die Ursache des Problems zu beheben? Welche Maßnahmen ergreifen Sie, um sicherzustellen, dass die Leitungsschutzschalter in Ihrem System ordnungsgemäß funktionieren und die Sicherheit gewährleistet ist? **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Was zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel die Kosten für ambulante und stationäre Behandlungen, Medikamente, Zahnbehandlungen, Vorsorgeuntersuchungen und alternative Heilmethoden. Je nach Tarif können auch Leistungen wie Chefarztbehandlung, Ein- oder Zweibettzimmer im Krankenhaus und Auslandsreisekrankenversicherung abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen im Versicherungsvertrag zu prüfen, da diese je nach Anbieter und Tarif variieren können. Zusätzlich können Selbstbeteiligungen, Zuzahlungen und Wartezeiten für bestimmte Leistungen gelten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.