Domain private-krankenversicherung-faq.de kaufen?
Wir ziehen mit dem Projekt
private-krankenversicherung-faq.de um.
Sind Sie am Kauf der Domain
private-krankenversicherung-faq.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-krankenversicherung-faq.de kaufen?
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **


Ähnliche Suchbegriffe für Integriertes-Risikomanagement-für-Alters
Top-Angebote
Produkte zum Begriff Integriertes-Risikomanagement-für-Alters:
-
Lux, Wilfried: Integriertes Risikomanagement für Alters- und PflegeheimeIntegriertes Risikomanagement für Alters- und Pflegeheime , Ein Leitfaden zur Einführung , Retuschestifte & Spray > Autopflege & Aufbereitung , Erscheinungsjahr: 20250331, Autoren: Lux, Wilfried~Zeller, Heidi~Müller, Sebastian, Seitenzahl/Blattzahl: 120, Abbildungen: ca. 10. Abbildungen, ca. 2 Tabellen, Themenüberschrift: MEDICAL / Nursing / Management & Leadership, Keyword: Compliance; Leadership; Risikoanalyse; Risikomanagement; Risikomanagementsystem, Fachschema: Altenpflege~Pflege / Altenpflege~Krankenpflege~Pflege / Krankenpflege~Management / Pflegemanagement~Pflegemanagement, Fachkategorie: Krankenpflege: Management und Führung, Warengruppe: TB/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 202, Breite: 140, Höhe: 6, Gewicht: 162, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vorteile der gesetzlichen Krankenversicherung. Leistungen der privaten und der gesetzlichen Krankenversicherung im Vergleich, Taschenbuch von MuzafferVorteile Der Gesetzlichen Krankenversicherung. Leistungen Der Privaten Und Der Gesetzlichen Krankenversicherung Im Vergleich, Taschenbuch Von Muzaffer Arkaç, Grin, 978-3-346-03280-5, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
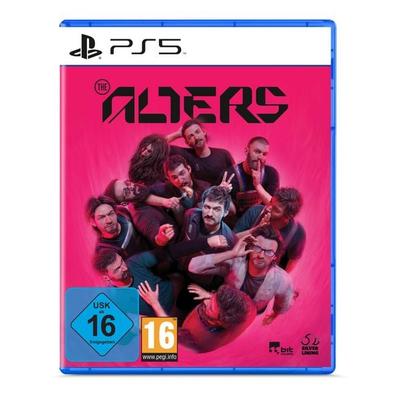
The AltersThe Alters Ist Ein Anspruchsvolles Sci-fi-survival-spiel Mit Einem Einzigartigen Twist. Du Spielst Jan Dolski, Den Einzigen Überlebenden Einer Abgestürzten Expedition Auf Einem Feindlichen Planeten. Um Zu Überleben, Musst Du Eine Neue Crew Für Deine...47,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
-
Welches Gehalt für private Krankenversicherung?
Welches Gehalt für private Krankenversicherung? Das Gehalt, das für die private Krankenversicherung aufgebracht werden muss, hängt von verschiedenen Faktoren ab, wie z.B. dem gewählten Tarif, dem Alter und dem Gesundheitszustand der versicherten Person. In der Regel sollten etwa 10-15% des Bruttoeinkommens für die private Krankenversicherung eingeplant werden. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um das passende Angebot zu finden, das sowohl den individuellen Bedürfnissen als auch dem Budget entspricht. Letztendlich ist es wichtig, eine ausgewogene Balance zwischen den Leistungen der Versicherung und den monatlichen Beiträgen zu finden. **
-
Welche private Krankenversicherung für beamtenanwärter?
Welche private Krankenversicherung für Beamtenanwärter ist die beste Option? Gibt es spezielle Tarife oder Angebote für Beamtenanwärter? Welche Leistungen sind in der privaten Krankenversicherung für Beamtenanwärter enthalten? Gibt es Unterschiede zwischen den verschiedenen Versicherungsanbietern für Beamtenanwärter? Wie kann man die passende private Krankenversicherung für Beamtenanwärter finden und abschließen? **
-
Was kostet private Krankenversicherung für Referendare?
Was kostet private Krankenversicherung für Referendare? Die Kosten für eine private Krankenversicherung für Referendare hängen von verschiedenen Faktoren ab, wie zum Beispiel dem gewählten Tarif, dem Alter und dem Gesundheitszustand des Versicherten. In der Regel sind die Beiträge für Referendare in der privaten Krankenversicherung günstiger als in der gesetzlichen Krankenversicherung. Es lohnt sich jedoch, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können Referendare von speziellen Tarifen und Rabatten für junge Berufseinsteiger profitieren. **

Was bedeutet Selbstbehalt in der Krankenversicherung?
Was bedeutet Selbstbehalt in der Krankenversicherung? **
Wann endet die private Krankenversicherung für Kinder?
Die private Krankenversicherung für Kinder endet in der Regel mit dem 18. Geburtstag des Kindes. Danach müssen sie sich selbst um eine Krankenversicherung kümmern, entweder durch eine eigene private Versicherung oder durch den Wechsel in die gesetzliche Krankenversicherung. Es gibt jedoch auch die Möglichkeit, dass Kinder über das 18. Lebensjahr hinaus in der privaten Krankenversicherung ihrer Eltern versichert bleiben, wenn sie sich noch in der Ausbildung befinden oder ein freiwilliges soziales Jahr absolvieren. In diesem Fall endet die Versicherung erst mit Abschluss der Ausbildung oder des sozialen Jahres. **
Top-Angebote
Produkte zum Begriff Integriertes-Risikomanagement-für-Alters:
-
Integriertes Risikomanagement fr Alters- und Pflegeheime, Fachbücher von Heidi Zeller, Wilfried Lux, Sebastian MüllerDas Fachbuch "Integriertes Risikomanagement für Alters- und Pflegeheime" bietet einen umfassenden Leitfaden zur Implementierung eines effektiven Risikomanagementsystems in Einrichtungen der Alten- und Pflegeversorgung. Es richtet sich an Fachkräfte und Entscheidungsträger, die die Qualität und Sicherheit in ihren Einrichtungen verbessern möchten. Mit einem kartonierten Einband und einer Seitenanzahl von 114 Seiten behandelt das Buch zentrale Aspekte des Risikomanagements im Kontext der Medizin und Pflege. Die erste Auflage, veröffentlicht im Jahr 2025, ist in deutscher Sprache verfasst und bietet praxisnahe Ansätze sowie theoretische Grundlagen, um Risiken systematisch zu identifizieren, zu bewerten und zu steuern. Dieses Sachbuch ist ein wertvolles Hilfsmittel für alle, die sich mit den Herausforderungen des Risikomanagements in der Altenpflege auseinandersetzen und die Sicherheit der Bewohnerinnen und Bewohner gewährleisten möchten.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Integriertes Risikomanagement für Alters- und Pflegeheime, Taschenbuch von Wilfried Lux,Heidi Zeller,Sebastian Müller, Kohlhammer, 978-3-17-045909-0Integriertes Risikomanagement Für Alters- Und Pflegeheime, Taschenbuch Von Wilfried Lux,heidi Zeller,sebastian Müller, Kohlhammer, 978-3-17-045909-0, Seitenanzahl: 11434,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lux, Wilfried: Integriertes Risikomanagement für Alters- und PflegeheimeIntegriertes Risikomanagement für Alters- und Pflegeheime , Ein Leitfaden zur Einführung , Retuschestifte & Spray > Autopflege & Aufbereitung , Erscheinungsjahr: 20250331, Autoren: Lux, Wilfried~Zeller, Heidi~Müller, Sebastian, Seitenzahl/Blattzahl: 120, Abbildungen: ca. 10. Abbildungen, ca. 2 Tabellen, Themenüberschrift: MEDICAL / Nursing / Management & Leadership, Keyword: Compliance; Leadership; Risikoanalyse; Risikomanagement; Risikomanagementsystem, Fachschema: Altenpflege~Pflege / Altenpflege~Krankenpflege~Pflege / Krankenpflege~Management / Pflegemanagement~Pflegemanagement, Fachkategorie: Krankenpflege: Management und Führung, Warengruppe: TB/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 202, Breite: 140, Höhe: 6, Gewicht: 162, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
-
Welches Gehalt für private Krankenversicherung?
Welches Gehalt für private Krankenversicherung? Das Gehalt, das für die private Krankenversicherung aufgebracht werden muss, hängt von verschiedenen Faktoren ab, wie z.B. dem gewählten Tarif, dem Alter und dem Gesundheitszustand der versicherten Person. In der Regel sollten etwa 10-15% des Bruttoeinkommens für die private Krankenversicherung eingeplant werden. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um das passende Angebot zu finden, das sowohl den individuellen Bedürfnissen als auch dem Budget entspricht. Letztendlich ist es wichtig, eine ausgewogene Balance zwischen den Leistungen der Versicherung und den monatlichen Beiträgen zu finden. **
Ähnliche Suchbegriffe für Integriertes-Risikomanagement-für-Alters
-
Vorteile der gesetzlichen Krankenversicherung. Leistungen der privaten und der gesetzlichen Krankenversicherung im Vergleich, Taschenbuch von MuzafferVorteile Der Gesetzlichen Krankenversicherung. Leistungen Der Privaten Und Der Gesetzlichen Krankenversicherung Im Vergleich, Taschenbuch Von Muzaffer Arkaç, Grin, 978-3-346-03280-5, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
The AltersThe Alters Ist Ein Anspruchsvolles Sci-fi-survival-spiel Mit Einem Einzigartigen Twist. Du Spielst Jan Dolski, Den Einzigen Überlebenden Einer Abgestürzten Expedition Auf Einem Feindlichen Planeten. Um Zu Überleben, Musst Du Eine Neue Crew Für Deine...47,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
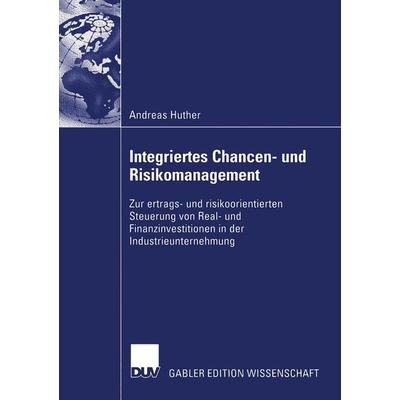
Integriertes Chancen- und Risikomanagement, Taschenbuch von Andreas Huther, Deutscher Universitätsverlag, 978-3-8244-7911-5Integriertes Chancen- Und Risikomanagement, Taschenbuch Von Andreas Huther, Deutscher Universitätsverlag, 978-3-8244-7911-5, Seitenanzahl: 31684,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Integriertes Risikomanagement im landwirtschaftlichen Betrieb., Taschenbuch von Michael Starp, Duncker & Humblot, 978-3-428-12261-5Integriertes Risikomanagement Im Landwirtschaftlichen Betrieb., Taschenbuch Von Michael Starp, Duncker & Humblot, 978-3-428-12261-5, Seitenanzahl: 24479,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Krankenversicherung für beamtenanwärter?
Welche private Krankenversicherung für Beamtenanwärter ist die beste Option? Gibt es spezielle Tarife oder Angebote für Beamtenanwärter? Welche Leistungen sind in der privaten Krankenversicherung für Beamtenanwärter enthalten? Gibt es Unterschiede zwischen den verschiedenen Versicherungsanbietern für Beamtenanwärter? Wie kann man die passende private Krankenversicherung für Beamtenanwärter finden und abschließen? **
-
Was kostet private Krankenversicherung für Referendare?
Was kostet private Krankenversicherung für Referendare? Die Kosten für eine private Krankenversicherung für Referendare hängen von verschiedenen Faktoren ab, wie zum Beispiel dem gewählten Tarif, dem Alter und dem Gesundheitszustand des Versicherten. In der Regel sind die Beiträge für Referendare in der privaten Krankenversicherung günstiger als in der gesetzlichen Krankenversicherung. Es lohnt sich jedoch, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können Referendare von speziellen Tarifen und Rabatten für junge Berufseinsteiger profitieren. **
-
Was bedeutet Selbstbehalt in der Krankenversicherung?
Was bedeutet Selbstbehalt in der Krankenversicherung? **
-
Wann endet die private Krankenversicherung für Kinder?
Die private Krankenversicherung für Kinder endet in der Regel mit dem 18. Geburtstag des Kindes. Danach müssen sie sich selbst um eine Krankenversicherung kümmern, entweder durch eine eigene private Versicherung oder durch den Wechsel in die gesetzliche Krankenversicherung. Es gibt jedoch auch die Möglichkeit, dass Kinder über das 18. Lebensjahr hinaus in der privaten Krankenversicherung ihrer Eltern versichert bleiben, wenn sie sich noch in der Ausbildung befinden oder ein freiwilliges soziales Jahr absolvieren. In diesem Fall endet die Versicherung erst mit Abschluss der Ausbildung oder des sozialen Jahres. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.