Domain private-krankenversicherung-faq.de kaufen?
Wir ziehen mit dem Projekt
private-krankenversicherung-faq.de um.
Sind Sie am Kauf der Domain
private-krankenversicherung-faq.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-krankenversicherung-faq.de kaufen?
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **

Ähnliche Suchbegriffe für Edelrid-Ultralight-Junior-III
Top-Angebote
Produkte zum Begriff Edelrid-Ultralight-Junior-III:
-
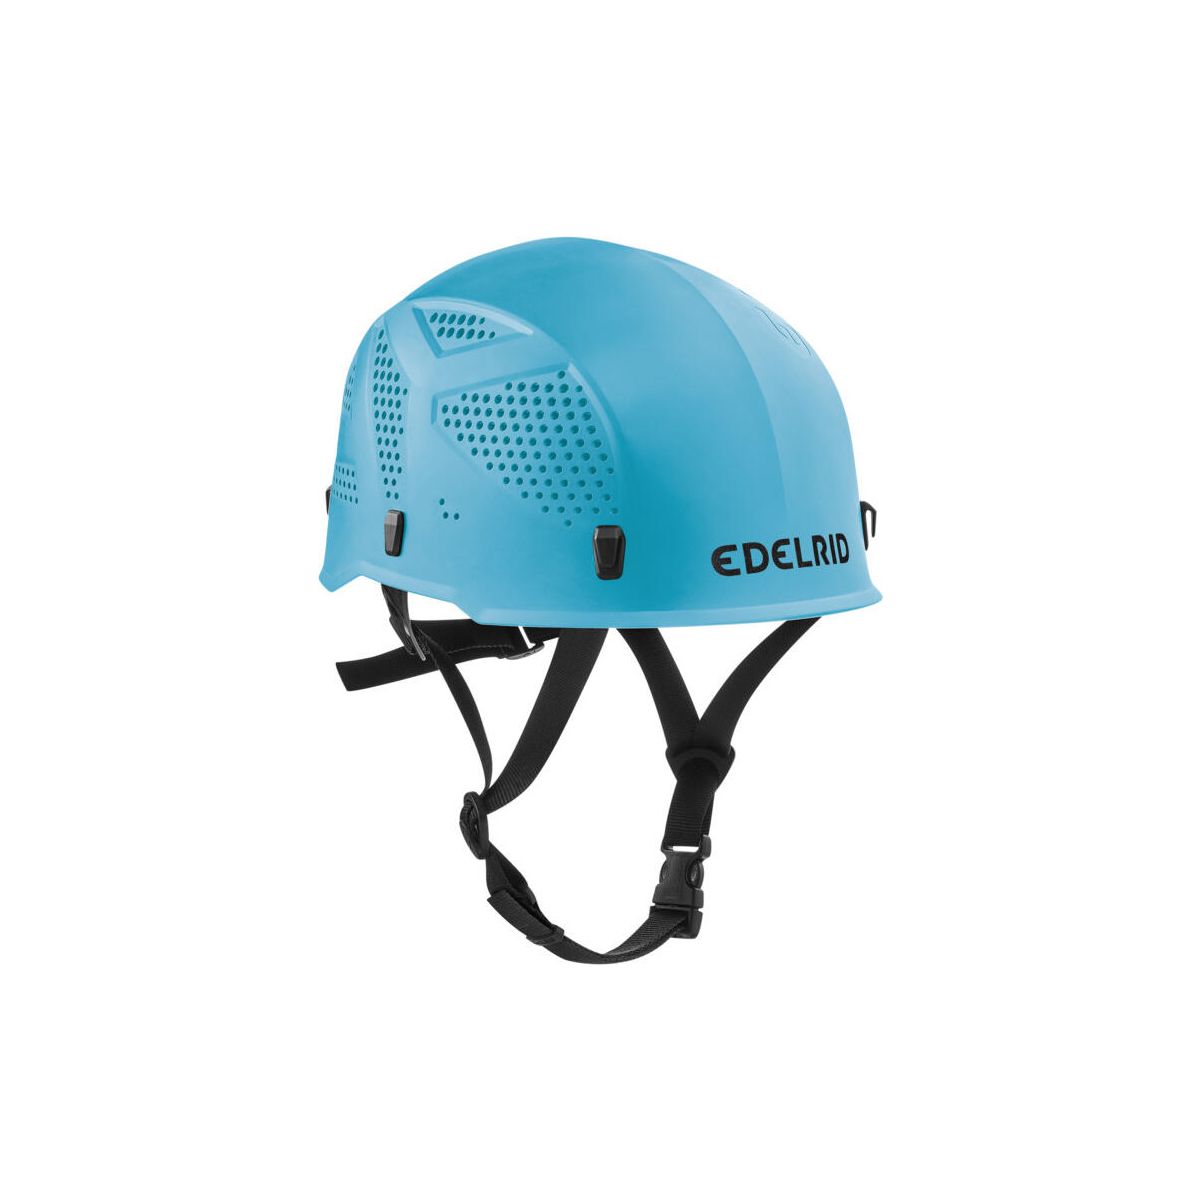
Edelrid Ultralight Junior icemint (329) One Size 720500003290Der Ultralight Junior von Edelrid ist der ideale Begleiter für junge Abenteurer beim Klettern und Wandern. Dieser Helm bietet eine extrem robuste und stoßfeste Helmschale aus Polypropylen, die optimalen Schutz bei Outdoor-Aktivitäten gewährleistet. Dank seiner Einheitsgröße passt er für einen Kopfumfang von 48 bis 58 cm und wächst somit mit Ihrem Kind mit. Ein besonderes Highlight ist das voll verstellbare Kopf- und Kinnband, das aus einem komfortabel gepolsterten und antibakteriellen Material besteht. Dieses Band ist nicht nur waschbar, sondern auch austauschbar, was eine lange Nutzungsdauer sicherstellt. Diverse Belüftungsöffnungen sorgen zudem für einen kontinuierlichen Luftaustausch und erhöhen den Tragekomfort, während Befestigungshaken die Anbringung einer Stirnlampe ermöglichen. Mit seinem antibakteriellen Futter bietet der Ultralight Junior zusätzlichen Komfort und Hygiene. Ob auf der Wanderung oder beim Klettern, dieser Helm ist durchdacht gestaltet, um jungen Outdoor-Enthusiasten Sicherheit und Komfort zu bieten. Produktdetails Gemacht für: Kinder Optimal für: Wandern Klettern Verstellsystem: Voll verstellbares Kopf- und Kinnband Verschluss: Voll verstellbares, austausch- und waschbares Kopf- und Kinnband Konstruktion: Hartschale Features: Extrem robuste und stoßfeste Helmschale aus Polypropylen Einheitsgröße: Passt für einen Kopfumfang von 48 - 58 cm Befestigungshaken für Stirnlampe Voll verstellbares, austausch- und waschbares Kopf- und Kinnband für optimalen Halt Diverse Belüftungsöffnungen sorgen für einen kontinuierlichen Luftaustausch Komfortabel gepolstertes Tragesystem mit antibakteriellem Bandmaterial Sicherheit: Extrem robuste und stoßfeste Helmschale aus Polypropylen Ergonomie: Diverse Belüftungsöffnungen für kontinuierlichen Luftaustausch Komfort: Komfortabel gepolstertes Tragesystem mit antibakteriellem Bandmaterial Antibakterielles Polstermaterial reduziert die Geruchsbildung durch Schweiß Normen: EN 12492, UIAA 10651,35 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Edelrid Ultralight Junior Padding night (017) One Size 720550000170Das Ultralight Junior Padding von Edelrid ist das perfekte Austauschpolster für die beliebten ULTRALIGHT JUNIOR Helme. Diese Ersatzpolster wurden speziell entwickelt, um den Komfort und die Passform der Helme zu optimieren. Dank der Verwendung von hochwertigem Leder als Material bieten sie ein angenehmes Tragegefühl und sind besonders langlebig. Ideal für junge Abenteurer, die gerne wandern, sorgt das Polster dafür, dass der Helm auch bei längeren Touren bequem sitzt. Mit diesen Polstern bleibt der Helm frisch und komfortabel, was die Freude an Outdoor-Aktivitäten noch steigert. Einfache Installation ermöglicht einen schnellen Austausch, sodass der Helm schnell wieder einsatzbereit ist. Produktdetails Gemacht für: Kinder Optimal für: Wandern14,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
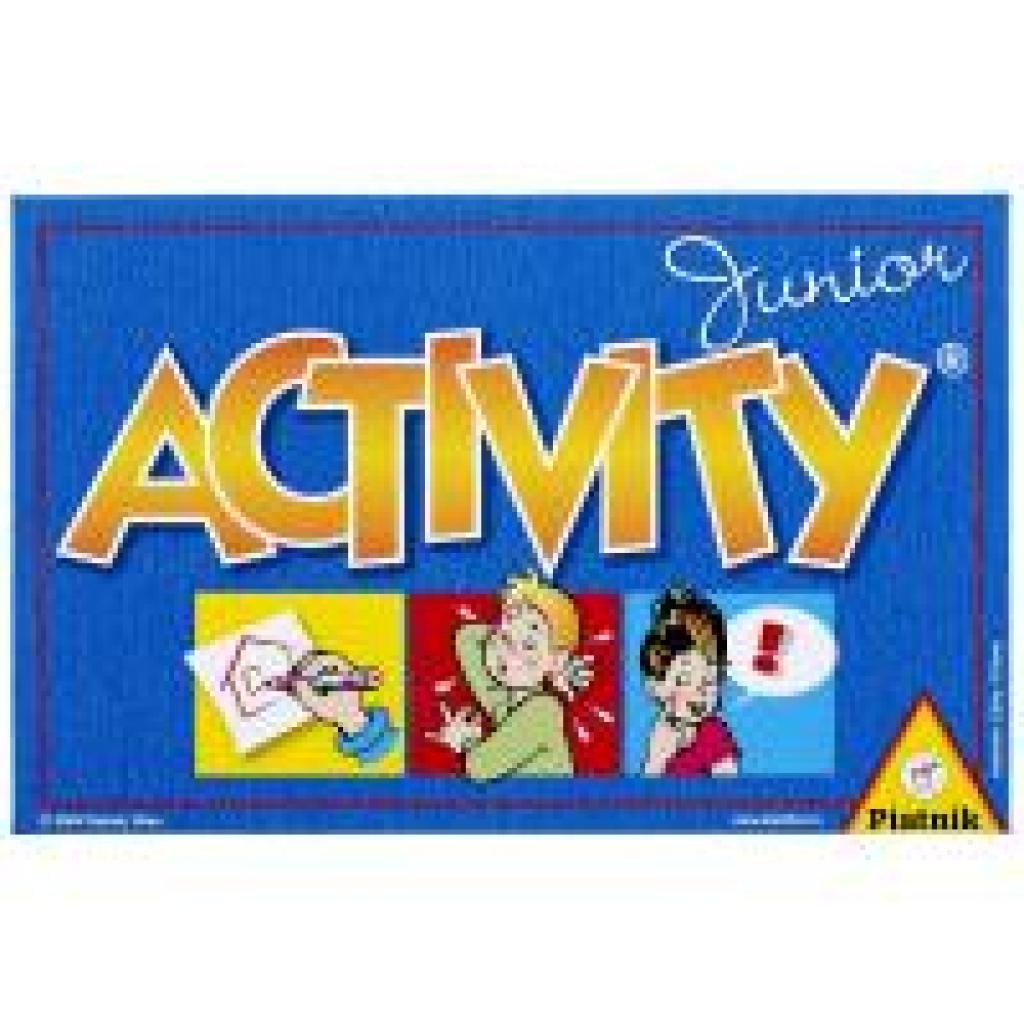
Activity JuniorActivity Junior , Garantiert viel Spaß! Lachsalven und rauchende Köpfe, Aktionen mit Händen und Füßen - und die Zeit läuft! Activity-Spaß fordert die Kreativität der Spieler-jetzt auch für Kinder ab 8. Auch hier geht es darum, Wörter zu umschreiben, darzustellen oder zu zeichnen. M it 990 der Altersgruppe entsprechenden Begriffen. Hände, Füße und Lachmuskeln der Kids kommen unter Garantie nicht zur Ruhe. , > , Produktform: Spiele, Fachschema: Non Books / Spiele / Aktions- und Reaktionsspiele, Interesse Alter: empfohlenes Alter: ab 8 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 8, Warengruppe: NB/Kinderbücher/Kinderbeschäftigung/Spielgesch., Fachkategorie: Frühe Kindheit / Frühkindliche Bildung, Text Sprache: ger, UNSPSC: 95049080, Warenverzeichnis für die Außenhandelsstatistik: 95049080, Sender’s product category: NONBO, Verlag: Piatnik Deutschland GmbH, Verlag: Piatnik Deutschland GmbH, Warnung vor Sicherheitsrisiken in der EU: Achtung! Nicht für Kinder unter 36 Monaten geeignet! Erstickungsgefahr! Adresse aufbewahren!, Länge: 349, Breite: 222, Höhe: 44, Gewicht: 920, Produktform: Spiele, Genre: Importe, Genre: Importe, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Lagerartikel,31,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Selbstbehalt in der Krankenversicherung?
Was bedeutet Selbstbehalt in der Krankenversicherung? **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Kann ein Junior seinen Sohn Junior nennen?
Ja, ein Junior kann seinen Sohn Junior nennen. Es ist nicht ungewöhnlich, dass Namen innerhalb einer Familie weitergegeben werden, insbesondere wenn es um den Vater und seinen Sohn geht. Dies wird oft gemacht, um eine familiäre Tradition fortzusetzen oder um eine besondere Verbindung zwischen den Generationen herzustellen. **

Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
Was zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel die Kosten für ambulante und stationäre Behandlungen, Medikamente, Zahnbehandlungen, Vorsorgeuntersuchungen und alternative Heilmethoden. Je nach Tarif können auch Leistungen wie Chefarztbehandlung, Ein- oder Zweibettzimmer im Krankenhaus und Auslandsreisekrankenversicherung abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen im Versicherungsvertrag zu prüfen, da diese je nach Anbieter und Tarif variieren können. Zusätzlich können Selbstbeteiligungen, Zuzahlungen und Wartezeiten für bestimmte Leistungen gelten. **
Top-Angebote
Produkte zum Begriff Edelrid-Ultralight-Junior-III:
-
Edelrid Ultralight Junior III Kletterhelm - STK - redAuch die Junior-Variante des Edelrid Ultralight kommt für 2023 in neuem Gewand. Sie bietet die gleichen Sicherheitsreserven wie der Erwachsenen-Helm. Der Ultralight Junior III ist geeignet für Kopfumfänge von 48-58cm.42,00 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Edelrid Ultralight Junior icemint (329) One Size 720500003290Der Ultralight Junior von Edelrid ist der ideale Begleiter für junge Abenteurer beim Klettern und Wandern. Dieser Helm bietet eine extrem robuste und stoßfeste Helmschale aus Polypropylen, die optimalen Schutz bei Outdoor-Aktivitäten gewährleistet. Dank seiner Einheitsgröße passt er für einen Kopfumfang von 48 bis 58 cm und wächst somit mit Ihrem Kind mit. Ein besonderes Highlight ist das voll verstellbare Kopf- und Kinnband, das aus einem komfortabel gepolsterten und antibakteriellen Material besteht. Dieses Band ist nicht nur waschbar, sondern auch austauschbar, was eine lange Nutzungsdauer sicherstellt. Diverse Belüftungsöffnungen sorgen zudem für einen kontinuierlichen Luftaustausch und erhöhen den Tragekomfort, während Befestigungshaken die Anbringung einer Stirnlampe ermöglichen. Mit seinem antibakteriellen Futter bietet der Ultralight Junior zusätzlichen Komfort und Hygiene. Ob auf der Wanderung oder beim Klettern, dieser Helm ist durchdacht gestaltet, um jungen Outdoor-Enthusiasten Sicherheit und Komfort zu bieten. Produktdetails Gemacht für: Kinder Optimal für: Wandern Klettern Verstellsystem: Voll verstellbares Kopf- und Kinnband Verschluss: Voll verstellbares, austausch- und waschbares Kopf- und Kinnband Konstruktion: Hartschale Features: Extrem robuste und stoßfeste Helmschale aus Polypropylen Einheitsgröße: Passt für einen Kopfumfang von 48 - 58 cm Befestigungshaken für Stirnlampe Voll verstellbares, austausch- und waschbares Kopf- und Kinnband für optimalen Halt Diverse Belüftungsöffnungen sorgen für einen kontinuierlichen Luftaustausch Komfortabel gepolstertes Tragesystem mit antibakteriellem Bandmaterial Sicherheit: Extrem robuste und stoßfeste Helmschale aus Polypropylen Ergonomie: Diverse Belüftungsöffnungen für kontinuierlichen Luftaustausch Komfort: Komfortabel gepolstertes Tragesystem mit antibakteriellem Bandmaterial Antibakterielles Polstermaterial reduziert die Geruchsbildung durch Schweiß Normen: EN 12492, UIAA 10651,35 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **
-
Was bedeutet Selbstbehalt in der Krankenversicherung?
Was bedeutet Selbstbehalt in der Krankenversicherung? **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Edelrid-Ultralight-Junior-III
-
Edelrid Ultralight Junior Padding night (017) One Size 720550000170Das Ultralight Junior Padding von Edelrid ist das perfekte Austauschpolster für die beliebten ULTRALIGHT JUNIOR Helme. Diese Ersatzpolster wurden speziell entwickelt, um den Komfort und die Passform der Helme zu optimieren. Dank der Verwendung von hochwertigem Leder als Material bieten sie ein angenehmes Tragegefühl und sind besonders langlebig. Ideal für junge Abenteurer, die gerne wandern, sorgt das Polster dafür, dass der Helm auch bei längeren Touren bequem sitzt. Mit diesen Polstern bleibt der Helm frisch und komfortabel, was die Freude an Outdoor-Aktivitäten noch steigert. Einfache Installation ermöglicht einen schnellen Austausch, sodass der Helm schnell wieder einsatzbereit ist. Produktdetails Gemacht für: Kinder Optimal für: Wandern14,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Activity JuniorActivity Junior , Garantiert viel Spaß! Lachsalven und rauchende Köpfe, Aktionen mit Händen und Füßen - und die Zeit läuft! Activity-Spaß fordert die Kreativität der Spieler-jetzt auch für Kinder ab 8. Auch hier geht es darum, Wörter zu umschreiben, darzustellen oder zu zeichnen. M it 990 der Altersgruppe entsprechenden Begriffen. Hände, Füße und Lachmuskeln der Kids kommen unter Garantie nicht zur Ruhe. , > , Produktform: Spiele, Fachschema: Non Books / Spiele / Aktions- und Reaktionsspiele, Interesse Alter: empfohlenes Alter: ab 8 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 8, Warengruppe: NB/Kinderbücher/Kinderbeschäftigung/Spielgesch., Fachkategorie: Frühe Kindheit / Frühkindliche Bildung, Text Sprache: ger, UNSPSC: 95049080, Warenverzeichnis für die Außenhandelsstatistik: 95049080, Sender’s product category: NONBO, Verlag: Piatnik Deutschland GmbH, Verlag: Piatnik Deutschland GmbH, Warnung vor Sicherheitsrisiken in der EU: Achtung! Nicht für Kinder unter 36 Monaten geeignet! Erstickungsgefahr! Adresse aufbewahren!, Länge: 349, Breite: 222, Höhe: 44, Gewicht: 920, Produktform: Spiele, Genre: Importe, Genre: Importe, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Lagerartikel,31,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sozialgesetzbuch III: SGB IIISozialgesetzbuch III: SGB III , Der "LPK-SGB III" steht für Präzision und Aktualität. Die 4. Auflage verschafft Klarheit und Argumentationssicherheit angesichts von über 300 Paragraphenänderungen der letzten Jahre. Berücksichtigt werden u.a. das "Gesetz zur Stärkung der Aus- und Weiterbildungsförderung - Weiterbildungsgesetz", das "29. Gesetz zur Änderung des Bundesausbildungsförderungsgesetzes" und zuletzt das "Vierte Bürokratieentlastungsgesetz". Die Schwerpunkte Das neue Qualifizierungsgeld Die neue Ausbildungsgarantie Die Neuerungen bei der Beschäftigtenförderung (Mobilitätszuschuss, Praktikum zur Berufsorientierung etc.) Die Auswirkungen auf das Kurzarbeitergeld Die Kommentierung berücksichtigt die Fülle der Gesetzesänderungen, u.a .: Gesetz zur Stärkung der Aus- und Weiterbildungsförderung Fachkräfteeinwanderungsgesetz Gesetz zur Regelung des sozialen Entschädigungsrechts Beschäftigungssicherungsgesetz Arbeit-von-Morgen-Gesetz Teilhabestärkung Bundesausbildungsförderungsgesetz Bürgergeldgesetz Auf aktuellem Stand ist die umfangreiche Rechtsprechung eingearbeitet. Durch Auswertung von Systematik und Normzweck der Vorschriften ermöglicht der LPK-SGB III eine am gegenwärtigen Stand orientierte Beratung. Nicht gerechtfertigten Forderungen an Arbeitslose wird mit verfassungsrechtlichen Argumenten begegnet, konkrete Ansprüche werden durch zweckmäßige Rechtsgestaltungsvorschläge optimiert. Der Kommentar arbeitet klar die aktuellen Schnittstellen zum SGB II und die europäischen Einflüsse, gerade durch die Rechtsprechung des EuGH, heraus. Die Autorinnen und Autoren sind ausgewiesene Experten im Bereich der Arbeitsförderung aus Justiz, Anwaltschaft, Lehre sowie der BA: Walter Böttiger , Ministerialrat, Stuttgart | Prof. Dr. Petra Cormann , Präsidentin des Sozialgerichts Trier | Sandra Ewig , Richterin am Landessozialgericht, Stuttgart | Kristin Jungerwirth , LL.M. oec., Richterin am Landessozialgericht, Stuttgart | Dr. Uli Kern , Hochschule der Bundesagentur für Arbeit, Mannheim | Prof. Dr. Yasemin Körtek , Hochschule der Bundesagentur für Arbeit, Mannheim | Prof. Dr. Alexandra-Isabel Reidel , Hochschule der Bundesagentur für Arbeit, Mannheim | Prof. Dr. Hans-Joachim Reinhard , Hochschule Fulda | Prof. Dr. Torsten Schaumberg , Hochschule Nordhausen | Markus Schön , Stadtdirektor der Stadt Krefeld, Geschäftsbereich Bildung, Jugend, Arbeit, Sport, Migration und Integration | Prof. Dr. Jürgen Winkler , Katholische Hochschule Freiburg , Warnleuchten > Zusatzbeleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 202503, Produktform: Leinen, Titel der Reihe: NomosKommentar##, Redaktion: Böttiger, Walter~Körtek, Yasemin~Schaumberg, Torsten, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1500, Keyword: AFG; Arbeitslosengeld; Arbeitsvermittlung; Ausbildungsgarantie; Berufliche Eingliederung; Berufsausbildung; Berufsberatung; Berufsvorbereitung; Beschäftigte/Beschäftigungsförderung; Bundesagentur für Arbeit; Existenzsicherungsrecht; Kurzarbeitergeld; LPK-SGB III; Qualifizierungsgeld; SGB II; SGB III; Soziale Sicherheit und Sozialrecht; Sozialgesetz; Sozialversicherungspflichtige Beschäftigung; Weiterbildungsgesetz, Fachschema: Arbeitsförderungsgesetz - AFG - Arbeitsförderungsrecht~Arbeitsrecht / Arbeitsförderungsrecht~Arbeitsgesetz~Arbeitsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~SGB~Sozialgesetzbuch - SGB~Sozialrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1597 Blätter, Länge: 207, Breite: 133, Höhe: 64, Gewicht: 1362, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Kann ein Junior seinen Sohn Junior nennen?
Ja, ein Junior kann seinen Sohn Junior nennen. Es ist nicht ungewöhnlich, dass Namen innerhalb einer Familie weitergegeben werden, insbesondere wenn es um den Vater und seinen Sohn geht. Dies wird oft gemacht, um eine familiäre Tradition fortzusetzen oder um eine besondere Verbindung zwischen den Generationen herzustellen. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Was zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel die Kosten für ambulante und stationäre Behandlungen, Medikamente, Zahnbehandlungen, Vorsorgeuntersuchungen und alternative Heilmethoden. Je nach Tarif können auch Leistungen wie Chefarztbehandlung, Ein- oder Zweibettzimmer im Krankenhaus und Auslandsreisekrankenversicherung abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen im Versicherungsvertrag zu prüfen, da diese je nach Anbieter und Tarif variieren können. Zusätzlich können Selbstbeteiligungen, Zuzahlungen und Wartezeiten für bestimmte Leistungen gelten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.