Domain private-krankenversicherung-faq.de kaufen?
Wir ziehen mit dem Projekt
private-krankenversicherung-faq.de um.
Sind Sie am Kauf der Domain
private-krankenversicherung-faq.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-krankenversicherung-faq.de kaufen?
Was meint er mit der Line "UK Drill"?
Mit "UK Drill" bezieht er sich wahrscheinlich auf den Musikstil Drill, der in Großbritannien entstanden ist. Drill ist ein Subgenre des Hip-Hop und zeichnet sich durch harte Beats, aggressive Texte und eine düstere Atmosphäre aus. In Großbritannien hat sich Drill in den letzten Jahren besonders in der Londoner Grime-Szene etabliert. **
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **

Ähnliche Suchbegriffe für DUR-line-UK-104
Top-Angebote
Produkte zum Begriff DUR-line-UK-104:
-
Sinfonie D-Dur Br.104 Hob.I:104Die Sinfonie D-Dur Nr. 104 Hob. I:104, Haydns letzte und bekannteste ?Londoner Sinfonie?, erscheint im Bärenreiter-Verlag als hochwertige Urtext-Partitur. Ein unverzichtbares Werk der Klassik ? ideal für Dirigenten, Musikhochschulen und professionelle Orchester.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DUR-line +Ultra Single - LNB<p>Das <strong>DUR-line +Ultra Single LNB</strong> hat <strong>einen Ausgang für einen Fernseher</strong> – die einfachste und günstigste Lösung, wenn nur ein Receiver versorgt werden muss. Mit <strong>75 mA</strong> ist es das sparsamste Modell der Serie, das Rauschmaß liegt bei <strong>0,1 dB</strong>. Das schwarze Gehäuse passt optisch zu anthraziten und roten Schüsseln.</p><h3>Technische Daten</h3><table><tbody><tr><td>Teilnehmeranschlüsse</td><td>1</td></tr><tr><td>Rauschmaß</td><td>0,1 dB</td></tr><tr><td>Eingangsfrequenz</td><td>Low Band 10,70–11,70 GHz / High Band 11,70–12,75 GHz</td></tr><tr><td>Ausgangsfrequenz</td><td>Low Band 950–1950 MHz / High Band 1100–2150 MHz</td></tr><tr><td>Oszillatorfrequenz (LOF)</td><td>Low Band 9,75 GHz / High Band 10,60 GHz</td></tr><tr><td>Grundverstärkung</td><td>52 – 65 dB</td></tr><tr><td>Filter</td><td>LTE / UMTS / GSM / DECT</td></...11,90 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
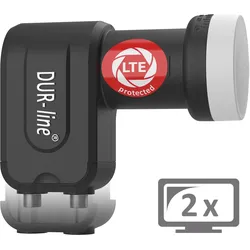
DUR-line +Ultra Twin - LNB<p>Das <strong>DUR-line +Ultra Twin LNB</strong> hat <strong>zwei getrennte Ausgänge</strong>. Damit versorgen Sie entweder <strong>zwei Räume unabhängig voneinander</strong> – etwa Wohn- und Schlafzimmer – oder einen <strong>Receiver mit Twin-Tuner</strong>, der ein Programm aufnimmt, während Sie ein anderes schauen. Stromaufnahme 110 mA, Rauschmaß 0,1 dB.</p><h3>Technische Daten</h3><table><tbody><tr><td>Teilnehmeranschlüsse</td><td>2</td></tr><tr><td>Rauschmaß</td><td>0,1 dB</td></tr><tr><td>Eingangsfrequenz</td><td>Low Band 10,70–11,70 GHz / High Band 11,70–12,75 GHz</td></tr><tr><td>Ausgangsfrequenz</td><td>Low Band 950–1950 MHz / High Band 1100–2150 MHz</td></tr><tr><td>Oszillatorfrequenz (LOF)</td><td>Low Band 9,75 GHz / High Band 10,60 GHz</td></tr><tr><td>Grundverstärkung</td><td>52 – 65 dB</td></tr><tr><td>Filter</td><td>LTE / UMTS / GSM / DECT</td></tr><tr><td>Ausga...19,90 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
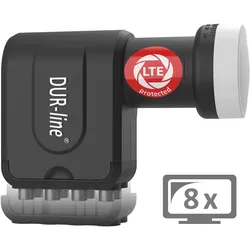
DUR-line +Ultra Octo - LNB<p>Das <strong>DUR-line +Ultra Octo LNB</strong> versorgt <strong>acht Räume direkt</strong> – ohne Multischalter und ohne zusätzliche Verteiltechnik. Bis zu acht Geräten ist das die günstigere und deutlich einfacher zu installierende Alternative zu einer Quattro-Multischalter-Lösung. Stromaufnahme 135 mA trotz acht Ausgängen.</p><h3>Technische Daten</h3><table><tbody><tr><td>Teilnehmeranschlüsse</td><td>8</td></tr><tr><td>Rauschmaß</td><td>0,1 dB</td></tr><tr><td>Eingangsfrequenz</td><td>Low Band 10,70–11,70 GHz / High Band 11,70–12,75 GHz</td></tr><tr><td>Ausgangsfrequenz</td><td>Low Band 950–1950 MHz / High Band 1100–2150 MHz</td></tr><tr><td>Oszillatorfrequenz (LOF)</td><td>Low Band 9,75 GHz / High Band 10,60 GHz</td></tr><tr><td>Grundverstärkung</td><td>52 – 65 dB</td></tr><tr><td>Filter</td><td>LTE / UMTS / GSM / DECT</td></tr><tr><td>Ausgangsimpedanz</td><td>75 Ohm</td>...39,90 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter

-
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **
-
Was bedeutet Selbstbehalt in der Krankenversicherung?
Was bedeutet Selbstbehalt in der Krankenversicherung? **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
Was zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel die Kosten für ambulante und stationäre Behandlungen, Medikamente, Zahnbehandlungen, Vorsorgeuntersuchungen und alternative Heilmethoden. Je nach Tarif können auch Leistungen wie Chefarztbehandlung, Ein- oder Zweibettzimmer im Krankenhaus und Auslandsreisekrankenversicherung abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen im Versicherungsvertrag zu prüfen, da diese je nach Anbieter und Tarif variieren können. Zusätzlich können Selbstbeteiligungen, Zuzahlungen und Wartezeiten für bestimmte Leistungen gelten. **
Top-Angebote
Produkte zum Begriff DUR-line-UK-104:
-
DUR-line UK 104 - Unicable LNB<p>Das <strong>DUR-line UK 104 Unicable LNB</strong> ist der <strong>Einstieg in die Einkabeltechnik</strong>: Vier Receiver teilen sich <strong>ein Koaxialkabel</strong>, drei weitere hängen an den <strong>Legacy-Ausgängen</strong> – zusammen <strong>sieben Geräte</strong>. Damit lassen sich moderne Unicable-Receiver und ältere Geräte ohne Unicable-Unterstützung nebeneinander betreiben.</p> <h3>Technische Daten</h3><table><tbody><tr><td>Teilnehmeranschlüsse</td><td>7 (4 × Unicable, 3 × Legacy)</td></tr><tr><td>Einkabel-Protokoll</td><td>EN 50494 / Unicable I</td></tr><tr><td>Unicable-Frequenzen</td><td>1210 / 1420 / 1680 / 2040 MHz</td></tr><tr><td>Rauschmaß</td><td>0,1 dB</td></tr><tr><td>Eingangsfrequenz</td><td>10,70 – 12,75 GHz</td></tr><tr><td>Ausgangsfrequenz</td><td>950 – 2150 MHz</td></tr><tr><td>Oszillatorfrequenz (LOF)</td><td>Low Band 9,75 GHz / High Band 10,60 GHz</t...36,90 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Sinfonie D-Dur Nr.104 Hob.I:104Die Sinfonie D-Dur Nr. 104 Hob. I:104 ? Haydns berühmte ?Londoner Sinfonie? ? erscheint bei Breitkopf & Härtel als hochwertige Orchesterpartitur. Ein unverzichtbares Werk der Klassik, ideal für Dirigenten, Musikhochschulen und ambitionierte Ensembles.46,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sinfonie D-Dur Br.104 Hob.I:104Die Sinfonie D-Dur Nr. 104 Hob. I:104, Haydns letzte und bekannteste ?Londoner Sinfonie?, erscheint im Bärenreiter-Verlag als hochwertige Urtext-Partitur. Ein unverzichtbares Werk der Klassik ? ideal für Dirigenten, Musikhochschulen und professionelle Orchester.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DUR-line +Ultra Single - LNB<p>Das <strong>DUR-line +Ultra Single LNB</strong> hat <strong>einen Ausgang für einen Fernseher</strong> – die einfachste und günstigste Lösung, wenn nur ein Receiver versorgt werden muss. Mit <strong>75 mA</strong> ist es das sparsamste Modell der Serie, das Rauschmaß liegt bei <strong>0,1 dB</strong>. Das schwarze Gehäuse passt optisch zu anthraziten und roten Schüsseln.</p><h3>Technische Daten</h3><table><tbody><tr><td>Teilnehmeranschlüsse</td><td>1</td></tr><tr><td>Rauschmaß</td><td>0,1 dB</td></tr><tr><td>Eingangsfrequenz</td><td>Low Band 10,70–11,70 GHz / High Band 11,70–12,75 GHz</td></tr><tr><td>Ausgangsfrequenz</td><td>Low Band 950–1950 MHz / High Band 1100–2150 MHz</td></tr><tr><td>Oszillatorfrequenz (LOF)</td><td>Low Band 9,75 GHz / High Band 10,60 GHz</td></tr><tr><td>Grundverstärkung</td><td>52 – 65 dB</td></tr><tr><td>Filter</td><td>LTE / UMTS / GSM / DECT</td></...11,90 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was meint er mit der Line "UK Drill"?
Mit "UK Drill" bezieht er sich wahrscheinlich auf den Musikstil Drill, der in Großbritannien entstanden ist. Drill ist ein Subgenre des Hip-Hop und zeichnet sich durch harte Beats, aggressive Texte und eine düstere Atmosphäre aus. In Großbritannien hat sich Drill in den letzten Jahren besonders in der Londoner Grime-Szene etabliert. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **
-
Was bedeutet Selbstbehalt in der Krankenversicherung?
Was bedeutet Selbstbehalt in der Krankenversicherung? **
Ähnliche Suchbegriffe für DUR-line-UK-104
-
DUR-line +Ultra Twin - LNB<p>Das <strong>DUR-line +Ultra Twin LNB</strong> hat <strong>zwei getrennte Ausgänge</strong>. Damit versorgen Sie entweder <strong>zwei Räume unabhängig voneinander</strong> – etwa Wohn- und Schlafzimmer – oder einen <strong>Receiver mit Twin-Tuner</strong>, der ein Programm aufnimmt, während Sie ein anderes schauen. Stromaufnahme 110 mA, Rauschmaß 0,1 dB.</p><h3>Technische Daten</h3><table><tbody><tr><td>Teilnehmeranschlüsse</td><td>2</td></tr><tr><td>Rauschmaß</td><td>0,1 dB</td></tr><tr><td>Eingangsfrequenz</td><td>Low Band 10,70–11,70 GHz / High Band 11,70–12,75 GHz</td></tr><tr><td>Ausgangsfrequenz</td><td>Low Band 950–1950 MHz / High Band 1100–2150 MHz</td></tr><tr><td>Oszillatorfrequenz (LOF)</td><td>Low Band 9,75 GHz / High Band 10,60 GHz</td></tr><tr><td>Grundverstärkung</td><td>52 – 65 dB</td></tr><tr><td>Filter</td><td>LTE / UMTS / GSM / DECT</td></tr><tr><td>Ausga...19,90 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
DUR-line +Ultra Octo - LNB<p>Das <strong>DUR-line +Ultra Octo LNB</strong> versorgt <strong>acht Räume direkt</strong> – ohne Multischalter und ohne zusätzliche Verteiltechnik. Bis zu acht Geräten ist das die günstigere und deutlich einfacher zu installierende Alternative zu einer Quattro-Multischalter-Lösung. Stromaufnahme 135 mA trotz acht Ausgängen.</p><h3>Technische Daten</h3><table><tbody><tr><td>Teilnehmeranschlüsse</td><td>8</td></tr><tr><td>Rauschmaß</td><td>0,1 dB</td></tr><tr><td>Eingangsfrequenz</td><td>Low Band 10,70–11,70 GHz / High Band 11,70–12,75 GHz</td></tr><tr><td>Ausgangsfrequenz</td><td>Low Band 950–1950 MHz / High Band 1100–2150 MHz</td></tr><tr><td>Oszillatorfrequenz (LOF)</td><td>Low Band 9,75 GHz / High Band 10,60 GHz</td></tr><tr><td>Grundverstärkung</td><td>52 – 65 dB</td></tr><tr><td>Filter</td><td>LTE / UMTS / GSM / DECT</td></tr><tr><td>Ausgangsimpedanz</td><td>75 Ohm</td>...39,90 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
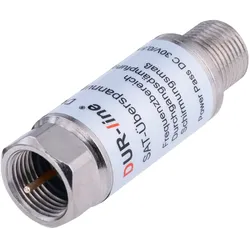
DUR-line DLBS 3001 - Überspannungsschutz<p>Ein Gewitter muss nicht im Haus einschlagen, um Schaden anzurichten — es genügt, wenn der Blitz in der Nähe niedergeht. Über die Antennenleitung erreichen die dabei entstehenden Spannungsspitzen Receiver, LNB, Multischalter und Fernseher. Der <strong>DUR-line DLBS 3001</strong> wird zwischen Leitung und Gerät geschraubt und leitet Stoßströme bis <strong>8 kA</strong> ab, bevor sie dort ankommen. Er kostet dafür nur <strong>0,3 dB</strong> Pegel.</p><h3>Technische Daten</h3><table><tbody><tr><td>Typ</td><td>DLBS 3001, Überspannungsschutz für Koaxialleitungen</td></tr><tr><td>Ableitstoßstrom</td><td>8 kA (8/20 μs)</td></tr><tr><td>Ansprechspannung</td><td>ab etwa 50 V zwischen Innenleiter und Schirm</td></tr><tr><td>Durchgangsdämpfung</td><td>0,3 dB</td></tr><tr><td>Frequenzbereich</td><td>5–2500 MHz</td></tr><tr><td>Anschlüsse</td><td>F-Stecker und F-Buchse, mit Dichtring</td></tr><tr>...5,49 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Was zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel die Kosten für ambulante und stationäre Behandlungen, Medikamente, Zahnbehandlungen, Vorsorgeuntersuchungen und alternative Heilmethoden. Je nach Tarif können auch Leistungen wie Chefarztbehandlung, Ein- oder Zweibettzimmer im Krankenhaus und Auslandsreisekrankenversicherung abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen im Versicherungsvertrag zu prüfen, da diese je nach Anbieter und Tarif variieren können. Zusätzlich können Selbstbeteiligungen, Zuzahlungen und Wartezeiten für bestimmte Leistungen gelten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.