Domain private-krankenversicherung-faq.de kaufen?
Wir ziehen mit dem Projekt
private-krankenversicherung-faq.de um.
Sind Sie am Kauf der Domain
private-krankenversicherung-faq.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-krankenversicherung-faq.de kaufen?
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **


Ähnliche Suchbegriffe für Frankfurter-Kommentar-zu-EUV
Top-Angebote
Produkte zum Begriff Frankfurter-Kommentar-zu-EUV:
-
Steuerberatervergütungsverordnung KommentarSteuerberatervergütungsverordnung Kommentar , Aktuell Seit der letzten Auflage haben sich zahlreiche Änderungen im Bereich der Steuerberatervergütung ergeben. So wurde bspw. durch die Vierte Verordnung zur Änderung steuerlicher Verordnungen für Pauschalvergütungen i.S.d. § 14 StBVV die Textform eingeführt und die Regelung in § 29 StBVV für die Vergütung des Steuerberaters für die Teilnahme an einer Außen- oder Zollprüfung neu gefasst. Zahlreiche Änderungen sieht die Fünfte Verordnung zur Änderung steuerlicher Verordnungen vor. Hervorzuheben sind die Änderungen in § 9 Abs. 1 StBVV (Verzicht auf Schriftform- und Unterschriftserfordernis), in § 25 Abs. 1 StBVV (Anhebung des Mindestgegenstandswertes und des oberen Rahmensatzes) und in § 40 StBVV (Verweis auf die Vorschriften des RVG für die Abrechnung der Tätigkeit im außergerichtlichen Rechtsbehelfsverfahren). Daneben finden sich in weiteren Vorschriften Anhebungen des Rahmensatzes. Auch die Gebühren der Tabellen A bis D wurden um ca. 12 % erhöht. Selbstverständlich sind alle Neuerungen in der aktuellen Auflage bereits berücksichtigt. Ebenso sind natürlich auch die bisherigen Aktualisierungen des 360° eKommentars StBVV vollständig enthalten. Rechtssicher auch in schwierigen Fällen Die einzelnen Vorschriften der Steuerberatervergütungsverordnung sowie § 9a StBerG (Erfolgshonorar) und § 64 StBerG (Gebührenordnung) werden fundiert kommentiert. Daneben wird ausführlich auf die vereinbaren Tätigkeiten (§ 57 Abs. 3 Nr. 2 und 3 StBerG, § 15 BOStB) eingegangen. Schnelle Ermittlung der Gebühren Mit dem neuen Verordnungstext und den aktuellen Gebührentabellen lässt sich das anfallende Beraterhonorar schnell ermitteln. Alltagstaugliche Arbeitshilfen zur effektiven Praxisorganisation Das Werk enthält Musterverträge und -anträge sowie ein umfassendes Streitwert-ABC der Finanzgerichtsbarkeit. Die Kommentierungen enthalten zudem Berechnungsbeispiele und Praxistipps. Die inhaltlichen Schwerpunkte Grundlagen des Gebührenrechts Kommentierungen aller Vorschriften der StBVV Kommentierungen zum StBerG (§ 9a, § 64, § 57 Abs. 3 Nr. 2 und 3) Beispiele und Praxistipps Gebührentabellen Verordnungstext Musterverträge und -anträge (z. B. Steuerberatungsvertrag, Vergütungsvereinbarungen mit Anmerkungen, Antrag auf Kostenfestsetzung u.v.m.) Streitwert-ABC der Finanzgerichtsbarkeit , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage 2020, Erscheinungsjahr: 202011, Produktform: Leinen, Beilage: Inklusive Zugang zur Online-Datenbank, Auflage: 20003, Auflage/Ausgabe: 3. Auflage 2020, Seitenzahl/Blattzahl: 706, Keyword: BOStB; Belehrungspflicht; Beraterhonorar; Erfolgshonorar; Feiter; Finanzgerichtsbarkeit; Gebührenordnung; Gebührenrecht; Gebührentabellen; Kostenrecht; Kostenrechtsmodernisierungsgesetz; Musterverträge; Ratgeber; StBVV; StBerG; Steuer Vergütungsverordnung; Steuerberater Verordnung; fachliteratur steuerrecht, Fachschema: Beratung / Steuerberatung~Steuerberatung - Steuerberater~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stollfuß Verlag, Verlag: Stollfuß Verlag, Verlag: Lefebvre Sarrut GmbH, Länge: 216, Breite: 157, Höhe: 43, Gewicht: 1011, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783083194019 9783083194002, Alternatives Format EAN: 9783081894003, Ähnliches Produkt: 9783083710097 9783083740193 9783083630203, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
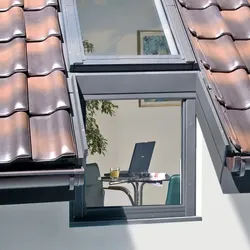
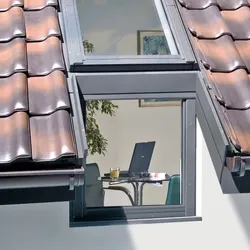
FAKRO EUV/B 78x140 Fassadenanschluss-EindeckrahmenKnie-Eindeckrahmen EUV/B zur Verbindung eines Kniestock-Fensters mit FAKRO Holz-Dachfenstern beliebiger Konstruktion. Geeignet für den Einbau bei flachen, profilierten und hochprofilierten Eindeckmaterialien; maximal zulässige Dachneigung: 55°.196,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FAKRO EUV/B 94x118 Fassadenanschluss-EindeckrahmenKnie-Eindeckrahmen EUV/B zur Verbindung eines Kniestock-Fensters mit FAKRO Holz-Dachfenstern beliebiger Konstruktion. Geeignet für den Einbau bei flachen, profilierten und hochprofilierten Eindeckmaterialien; maximal zulässige Dachneigung: 55°.196,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FAKRO EUV/B 114x118 Fassadenanschluss-EindeckrahmenKnie-Eindeckrahmen EUV/B zur Verbindung eines Kniestock-Fensters mit FAKRO Holz-Dachfenstern beliebiger Konstruktion. Geeignet für den Einbau bei flachen, profilierten und hochprofilierten Eindeckmaterialien; maximal zulässige Dachneigung: 55°.204,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie lautet der Kommentar der Frankfurter Zeitung zum Ersten Weltkrieg?
Es tut mir leid, aber ich kann keine aktuellen Kommentare von Zeitungen anzeigen. Als KI-Modell habe ich keinen Zugriff auf aktuelle Nachrichten und kann daher keinen Kommentar der Frankfurter Zeitung zum Ersten Weltkrieg liefern. **
-
Was bedeutet Selbstbehalt in der Krankenversicherung?
Was bedeutet Selbstbehalt in der Krankenversicherung? **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **

Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
Was zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel die Kosten für ambulante und stationäre Behandlungen, Medikamente, Zahnbehandlungen, Vorsorgeuntersuchungen und alternative Heilmethoden. Je nach Tarif können auch Leistungen wie Chefarztbehandlung, Ein- oder Zweibettzimmer im Krankenhaus und Auslandsreisekrankenversicherung abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen im Versicherungsvertrag zu prüfen, da diese je nach Anbieter und Tarif variieren können. Zusätzlich können Selbstbeteiligungen, Zuzahlungen und Wartezeiten für bestimmte Leistungen gelten. **
Top-Angebote
Produkte zum Begriff Frankfurter-Kommentar-zu-EUV:
-
FAKRO EUV/B 78x118 Fassadenanschluss-EindeckrahmenKnie-Eindeckrahmen EUV/B zur Verbindung eines Kniestock-Fensters mit FAKRO Holz-Dachfenstern beliebiger Konstruktion. Geeignet für den Einbau bei flachen, profilierten und hochprofilierten Eindeckmaterialien; maximal zulässige Dachneigung: 55°.188,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FK-InsO - Frankfurter Kommentar zur Insolvenzordnung, Band 1FK-InsO - Frankfurter Kommentar zur Insolvenzordnung, Band 1 , Frankfurter Kommentar zur Insolvenzordnung §§ 1-269i InsO , Tagfahrleuchten > Beleuchtung , Auflage: 10. Auflage, Erscheinungsjahr: 20241030, Produktform: Leinen, Redaktion: Bornemann, Alexander, Auflage: 24010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: FK-InsO; Gesellschafterhaftung; Insolvenzanfechtungsrecht; Insolvenzordnung; Insolvenzrecht, Fachschema: Arbeitsgesetz~Arbeitsrecht~Insolvenz - Insolvenzrecht~Insolvenzordnung - InsO~Recht~Wirtschaftsgesetz~Wirtschaftsrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Arbeitsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 180, Höhe: 75, Gewicht: 2534, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerberatervergütungsverordnung KommentarSteuerberatervergütungsverordnung Kommentar , Aktuell Seit der letzten Auflage haben sich zahlreiche Änderungen im Bereich der Steuerberatervergütung ergeben. So wurde bspw. durch die Vierte Verordnung zur Änderung steuerlicher Verordnungen für Pauschalvergütungen i.S.d. § 14 StBVV die Textform eingeführt und die Regelung in § 29 StBVV für die Vergütung des Steuerberaters für die Teilnahme an einer Außen- oder Zollprüfung neu gefasst. Zahlreiche Änderungen sieht die Fünfte Verordnung zur Änderung steuerlicher Verordnungen vor. Hervorzuheben sind die Änderungen in § 9 Abs. 1 StBVV (Verzicht auf Schriftform- und Unterschriftserfordernis), in § 25 Abs. 1 StBVV (Anhebung des Mindestgegenstandswertes und des oberen Rahmensatzes) und in § 40 StBVV (Verweis auf die Vorschriften des RVG für die Abrechnung der Tätigkeit im außergerichtlichen Rechtsbehelfsverfahren). Daneben finden sich in weiteren Vorschriften Anhebungen des Rahmensatzes. Auch die Gebühren der Tabellen A bis D wurden um ca. 12 % erhöht. Selbstverständlich sind alle Neuerungen in der aktuellen Auflage bereits berücksichtigt. Ebenso sind natürlich auch die bisherigen Aktualisierungen des 360° eKommentars StBVV vollständig enthalten. Rechtssicher auch in schwierigen Fällen Die einzelnen Vorschriften der Steuerberatervergütungsverordnung sowie § 9a StBerG (Erfolgshonorar) und § 64 StBerG (Gebührenordnung) werden fundiert kommentiert. Daneben wird ausführlich auf die vereinbaren Tätigkeiten (§ 57 Abs. 3 Nr. 2 und 3 StBerG, § 15 BOStB) eingegangen. Schnelle Ermittlung der Gebühren Mit dem neuen Verordnungstext und den aktuellen Gebührentabellen lässt sich das anfallende Beraterhonorar schnell ermitteln. Alltagstaugliche Arbeitshilfen zur effektiven Praxisorganisation Das Werk enthält Musterverträge und -anträge sowie ein umfassendes Streitwert-ABC der Finanzgerichtsbarkeit. Die Kommentierungen enthalten zudem Berechnungsbeispiele und Praxistipps. Die inhaltlichen Schwerpunkte Grundlagen des Gebührenrechts Kommentierungen aller Vorschriften der StBVV Kommentierungen zum StBerG (§ 9a, § 64, § 57 Abs. 3 Nr. 2 und 3) Beispiele und Praxistipps Gebührentabellen Verordnungstext Musterverträge und -anträge (z. B. Steuerberatungsvertrag, Vergütungsvereinbarungen mit Anmerkungen, Antrag auf Kostenfestsetzung u.v.m.) Streitwert-ABC der Finanzgerichtsbarkeit , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage 2020, Erscheinungsjahr: 202011, Produktform: Leinen, Beilage: Inklusive Zugang zur Online-Datenbank, Auflage: 20003, Auflage/Ausgabe: 3. Auflage 2020, Seitenzahl/Blattzahl: 706, Keyword: BOStB; Belehrungspflicht; Beraterhonorar; Erfolgshonorar; Feiter; Finanzgerichtsbarkeit; Gebührenordnung; Gebührenrecht; Gebührentabellen; Kostenrecht; Kostenrechtsmodernisierungsgesetz; Musterverträge; Ratgeber; StBVV; StBerG; Steuer Vergütungsverordnung; Steuerberater Verordnung; fachliteratur steuerrecht, Fachschema: Beratung / Steuerberatung~Steuerberatung - Steuerberater~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stollfuß Verlag, Verlag: Stollfuß Verlag, Verlag: Lefebvre Sarrut GmbH, Länge: 216, Breite: 157, Höhe: 43, Gewicht: 1011, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783083194019 9783083194002, Alternatives Format EAN: 9783081894003, Ähnliches Produkt: 9783083710097 9783083740193 9783083630203, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FAKRO EUV/B 78x140 Fassadenanschluss-EindeckrahmenKnie-Eindeckrahmen EUV/B zur Verbindung eines Kniestock-Fensters mit FAKRO Holz-Dachfenstern beliebiger Konstruktion. Geeignet für den Einbau bei flachen, profilierten und hochprofilierten Eindeckmaterialien; maximal zulässige Dachneigung: 55°.196,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **
-
Wie lautet der Kommentar der Frankfurter Zeitung zum Ersten Weltkrieg?
Es tut mir leid, aber ich kann keine aktuellen Kommentare von Zeitungen anzeigen. Als KI-Modell habe ich keinen Zugriff auf aktuelle Nachrichten und kann daher keinen Kommentar der Frankfurter Zeitung zum Ersten Weltkrieg liefern. **
-
Was bedeutet Selbstbehalt in der Krankenversicherung?
Was bedeutet Selbstbehalt in der Krankenversicherung? **
Ähnliche Suchbegriffe für Frankfurter-Kommentar-zu-EUV
-
FAKRO EUV/B 94x118 Fassadenanschluss-EindeckrahmenKnie-Eindeckrahmen EUV/B zur Verbindung eines Kniestock-Fensters mit FAKRO Holz-Dachfenstern beliebiger Konstruktion. Geeignet für den Einbau bei flachen, profilierten und hochprofilierten Eindeckmaterialien; maximal zulässige Dachneigung: 55°.196,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FAKRO EUV/B 114x118 Fassadenanschluss-EindeckrahmenKnie-Eindeckrahmen EUV/B zur Verbindung eines Kniestock-Fensters mit FAKRO Holz-Dachfenstern beliebiger Konstruktion. Geeignet für den Einbau bei flachen, profilierten und hochprofilierten Eindeckmaterialien; maximal zulässige Dachneigung: 55°.204,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FAKRO EUV/B 114x140 Fassadenanschluss-EindeckrahmenKnie-Eindeckrahmen EUV/B zur Verbindung eines Kniestock-Fensters mit FAKRO Holz-Dachfenstern beliebiger Konstruktion. Geeignet für den Einbau bei flachen, profilierten und hochprofilierten Eindeckmaterialien; maximal zulässige Dachneigung: 55°.212,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FAKRO EUV/B 94x140 Fassadenanschluss-EindeckrahmenKnie-Eindeckrahmen EUV/B zur Verbindung eines Kniestock-Fensters mit FAKRO Holz-Dachfenstern beliebiger Konstruktion. Geeignet für den Einbau bei flachen, profilierten und hochprofilierten Eindeckmaterialien; maximal zulässige Dachneigung: 55°.204,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Was zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel die Kosten für ambulante und stationäre Behandlungen, Medikamente, Zahnbehandlungen, Vorsorgeuntersuchungen und alternative Heilmethoden. Je nach Tarif können auch Leistungen wie Chefarztbehandlung, Ein- oder Zweibettzimmer im Krankenhaus und Auslandsreisekrankenversicherung abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen im Versicherungsvertrag zu prüfen, da diese je nach Anbieter und Tarif variieren können. Zusätzlich können Selbstbeteiligungen, Zuzahlungen und Wartezeiten für bestimmte Leistungen gelten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.