Domain private-krankenversicherung-faq.de kaufen?
Wir ziehen mit dem Projekt
private-krankenversicherung-faq.de um.
Sind Sie am Kauf der Domain
private-krankenversicherung-faq.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-krankenversicherung-faq.de kaufen?
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **


Ähnliche Suchbegriffe für Bilanzrecht
Top-Angebote
Produkte zum Begriff Bilanzrecht:
-
Bilanzrecht, Fachbücher von Martin Henssler, Joachim Hennrichs, Oliver Fehrenbacher, Christoph Watrin, André DickenZum Werk Das Werk kommentiert das dritte Buch „Handelsbücher“ des HGB (§§ 238 - 342r), die wichtigsten Besonderheiten der Steuerbilanz (zu Personengesellschaften, Organschaft, Zugangs- und Folgebewertungen, Rückstellungen und verdeckten Gewinnausschüttungen), das Publizitätsgesetz (PublG) sowie zentrale Vorschriften der unionsrechtlichen Abschlussprüfungs-VO. Dabei besticht das Werk durch Praxisnähe, tiefgreifende Erläuterungen, umfassende Auswertung der Literatur und der Rechtsprechung sowie höchste Aktualität - das Werk erläutert sämtliche aktuellen Novellen und Änderungen des Bilanzrechts: FISG - Gesetz zur Stärkung der Finanzmarktintegrität, mit dem der Gesetzgeber auf den Wirecard-Skandal reagiert, Gesetz zur Umsetzung der Digitalisierungsrichtlinie, Gesetz zur Umsetzung der Richtlinie über die Beaufsichtigung von WP-Instituten, FüPoG II - Gesetz zur gleichberechtigten Teilhabe von Frauen an Führungspositionen, die rechtlichen Neuerungen zur Nachhaltigkeitsberichterstattung (Corporate Sustainability Reporting Directive - CSRD). Besonders zeichnet sich das Werk aus durch eine in Tiefe und Umfang einmalige Kommentierung des Lageberichts, §§ 289 ff. HGB. Dies gilt insbesondere für die noch jungen Vorschriften zur nichtfinanziellen Berichterstattung in §§ 289b-289e HGB. Auch die ergänzenden Vorgaben für bestimmte kapitalmarktaktive Unternehmen nach § 289a sowie die rechtsformspezifisch differenzierenden Pflichten aus § 289f HGB hinsichtlich der Erklärung zur Unternehmensführung und deren Inhalt werden im Detail erörtert. Vorteile auf einen Blick - Das gesamte Bilanzrecht, einschliesslich der Besonderheiten der Steuerbilanz - Hochaktuell mit allen aktuellen Änderungen des Bilanzrechts - Praxisorientiert und zugleich tiefgreifend - Innovative Drei-Ebenen-Kommentierung - Einzigartiges Herausgeber- und Autorenteam Zielgruppe Für Rechtsanwaltschaft, Wirtschaftsprüfung, Steuerberatung, Richterschaft, Unternehmensjuristinnen und Unternehmensjuristen, alle mit dem Bilanzrecht befassten Personen.259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
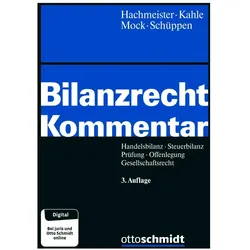
Bilanzrecht Kommentar, Fachbücher von Holger Kahle, Dirk Hachmeister, Sebastian Mock, Matthias Schüppen, Hachmeister/Kahle/Mock/SchüppenDer "Bilanzrecht Kommentar" bietet eine umfassende und systematische Kommentierung der Normen des Handelsbilanzrechts. Dieses Fachbuch legt besonderen Wert auf die gleichgewichtige Erläuterung von Steuerbilanzrecht und Gesellschaftsrecht. Es richtet sich an Fachleute, die in der Bilanzierungspraxis tätig sind und Lösungen für häufig auftretende Fragen suchen. Ein zentraler Bestandteil des Werkes ist das Dritte Buch des HGB, das die Paragraphen 238 bis 342a umfasst. Besondere Beachtung finden steuerliche und gesellschaftsrechtliche Besonderheiten, die die Gestaltungspraxis beeinflussen, wie das Massgeblichkeitsprinzip gemäss § 5 Abs. 1 EStG. Die dritte Auflage berücksichtigt aktuelle Entwicklungen, darunter die Bilanzierung von Software und Kryptowährungen sowie die neuesten Rechtsänderungen, wie FISG, DiRUG und MoPeG. Das Buch ist somit ein wertvolles Nachschlagewerk für alle, die sich mit den komplexen Anforderungen des Bilanzrechts auseinandersetzen.259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet Selbstbehalt in der Krankenversicherung?
Was bedeutet Selbstbehalt in der Krankenversicherung? **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **


Was zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel die Kosten für ambulante und stationäre Behandlungen, Medikamente, Zahnbehandlungen, Vorsorgeuntersuchungen und alternative Heilmethoden. Je nach Tarif können auch Leistungen wie Chefarztbehandlung, Ein- oder Zweibettzimmer im Krankenhaus und Auslandsreisekrankenversicherung abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen im Versicherungsvertrag zu prüfen, da diese je nach Anbieter und Tarif variieren können. Zusätzlich können Selbstbeteiligungen, Zuzahlungen und Wartezeiten für bestimmte Leistungen gelten. **
Ist eine private Krankenversicherung günstiger?
Ist eine private Krankenversicherung günstiger? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Gesundheitszustand, dem gewünschten Leistungsumfang und dem Einkommen. In der Regel sind die Beiträge für eine private Krankenversicherung höher als für eine gesetzliche Krankenversicherung, da hier individuelle Tarife angeboten werden. Allerdings bieten private Krankenversicherungen oft auch umfangreichere Leistungen und bessere Versorgungsmöglichkeiten. Es ist daher ratsam, die eigenen Bedürfnisse und finanziellen Möglichkeiten genau zu prüfen, bevor man sich für eine Krankenversicherung entscheidet. **
Top-Angebote
Produkte zum Begriff Bilanzrecht:
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzrecht in Fällen, Fachbücher von Franz Jürgen Marx, Jens E. HarmsSicher zum Abschluss durch gezieltes Training an Praxisfällen. Mit dieser Fallsammlung trainieren Sie die Anwendung des Bilanzrechts gezielt und praxisnah. In 135 Fällen zu den drei Themengebieten HGB, EStG/KStG und IFRS werden Gemeinsamkeiten und Unterschiede in vergleichenden Lösungen leicht verständlich, praxisgerecht und detailliert dargestellt. Neben den zentralen Fragen zu Ansatz, Bewertung und Ausweis von Bilanzposten sind auch Fragen der Berichterstattung, Prüfung und Offenlegung sowie Bilanzpolitik und Bilanzanalyse berücksichtigt. Die Fälle sind in Grundlagenfälle, Sonderfälle und themenübergreifende Sachverhalte eingeteilt. So können Sie sich schnell einarbeiten und Ihr Wissen systematisch erweitern. Gezielte Literaturangaben ergänzen die Lösungen. Ihr unverzichtbarer Begleiter – vom Studium bis zum Berufsexamen! Rechtsstand: 30. 6. 2020. Inhaltsverzeichnis: Teil I: Grundlagenfälle. Teil II: Sonderfälle und themenübergreifende Sachverhalte. Teil III: Bilanzpolitik und Bilanzanalyse.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **
-
Was bedeutet Selbstbehalt in der Krankenversicherung?
Was bedeutet Selbstbehalt in der Krankenversicherung? **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Bilanzrecht
-
Bilanzrecht, Fachbücher von Martin Henssler, Joachim Hennrichs, Oliver Fehrenbacher, Christoph Watrin, André DickenZum Werk Das Werk kommentiert das dritte Buch „Handelsbücher“ des HGB (§§ 238 - 342r), die wichtigsten Besonderheiten der Steuerbilanz (zu Personengesellschaften, Organschaft, Zugangs- und Folgebewertungen, Rückstellungen und verdeckten Gewinnausschüttungen), das Publizitätsgesetz (PublG) sowie zentrale Vorschriften der unionsrechtlichen Abschlussprüfungs-VO. Dabei besticht das Werk durch Praxisnähe, tiefgreifende Erläuterungen, umfassende Auswertung der Literatur und der Rechtsprechung sowie höchste Aktualität - das Werk erläutert sämtliche aktuellen Novellen und Änderungen des Bilanzrechts: FISG - Gesetz zur Stärkung der Finanzmarktintegrität, mit dem der Gesetzgeber auf den Wirecard-Skandal reagiert, Gesetz zur Umsetzung der Digitalisierungsrichtlinie, Gesetz zur Umsetzung der Richtlinie über die Beaufsichtigung von WP-Instituten, FüPoG II - Gesetz zur gleichberechtigten Teilhabe von Frauen an Führungspositionen, die rechtlichen Neuerungen zur Nachhaltigkeitsberichterstattung (Corporate Sustainability Reporting Directive - CSRD). Besonders zeichnet sich das Werk aus durch eine in Tiefe und Umfang einmalige Kommentierung des Lageberichts, §§ 289 ff. HGB. Dies gilt insbesondere für die noch jungen Vorschriften zur nichtfinanziellen Berichterstattung in §§ 289b-289e HGB. Auch die ergänzenden Vorgaben für bestimmte kapitalmarktaktive Unternehmen nach § 289a sowie die rechtsformspezifisch differenzierenden Pflichten aus § 289f HGB hinsichtlich der Erklärung zur Unternehmensführung und deren Inhalt werden im Detail erörtert. Vorteile auf einen Blick - Das gesamte Bilanzrecht, einschliesslich der Besonderheiten der Steuerbilanz - Hochaktuell mit allen aktuellen Änderungen des Bilanzrechts - Praxisorientiert und zugleich tiefgreifend - Innovative Drei-Ebenen-Kommentierung - Einzigartiges Herausgeber- und Autorenteam Zielgruppe Für Rechtsanwaltschaft, Wirtschaftsprüfung, Steuerberatung, Richterschaft, Unternehmensjuristinnen und Unternehmensjuristen, alle mit dem Bilanzrecht befassten Personen.259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzrecht Kommentar, Fachbücher von Holger Kahle, Dirk Hachmeister, Sebastian Mock, Matthias Schüppen, Hachmeister/Kahle/Mock/SchüppenDer "Bilanzrecht Kommentar" bietet eine umfassende und systematische Kommentierung der Normen des Handelsbilanzrechts. Dieses Fachbuch legt besonderen Wert auf die gleichgewichtige Erläuterung von Steuerbilanzrecht und Gesellschaftsrecht. Es richtet sich an Fachleute, die in der Bilanzierungspraxis tätig sind und Lösungen für häufig auftretende Fragen suchen. Ein zentraler Bestandteil des Werkes ist das Dritte Buch des HGB, das die Paragraphen 238 bis 342a umfasst. Besondere Beachtung finden steuerliche und gesellschaftsrechtliche Besonderheiten, die die Gestaltungspraxis beeinflussen, wie das Massgeblichkeitsprinzip gemäss § 5 Abs. 1 EStG. Die dritte Auflage berücksichtigt aktuelle Entwicklungen, darunter die Bilanzierung von Software und Kryptowährungen sowie die neuesten Rechtsänderungen, wie FISG, DiRUG und MoPeG. Das Buch ist somit ein wertvolles Nachschlagewerk für alle, die sich mit den komplexen Anforderungen des Bilanzrechts auseinandersetzen.259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Was zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel die Kosten für ambulante und stationäre Behandlungen, Medikamente, Zahnbehandlungen, Vorsorgeuntersuchungen und alternative Heilmethoden. Je nach Tarif können auch Leistungen wie Chefarztbehandlung, Ein- oder Zweibettzimmer im Krankenhaus und Auslandsreisekrankenversicherung abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen im Versicherungsvertrag zu prüfen, da diese je nach Anbieter und Tarif variieren können. Zusätzlich können Selbstbeteiligungen, Zuzahlungen und Wartezeiten für bestimmte Leistungen gelten. **
-
Ist eine private Krankenversicherung günstiger?
Ist eine private Krankenversicherung günstiger? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Gesundheitszustand, dem gewünschten Leistungsumfang und dem Einkommen. In der Regel sind die Beiträge für eine private Krankenversicherung höher als für eine gesetzliche Krankenversicherung, da hier individuelle Tarife angeboten werden. Allerdings bieten private Krankenversicherungen oft auch umfangreichere Leistungen und bessere Versorgungsmöglichkeiten. Es ist daher ratsam, die eigenen Bedürfnisse und finanziellen Möglichkeiten genau zu prüfen, bevor man sich für eine Krankenversicherung entscheidet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.